Hướng dẫn Binance
Binance Simple Earn cho người mới: cơ chế, rủi ro và cách đọc lãi suất
Simple Earn cho phép gửi tài sản nhàn rỗi để nhận lãi. Bài viết giải thích tiền của bạn đi đâu, vì sao lãi suất thay đổi, khác biệt giữa kỳ hạn linh hoạt và cố định, cùng những rủi ro không hiển thị trên màn hình.
Simple Earn là nhóm sản phẩm cho phép bạn gửi tài sản đang để không và nhận lãi. Với người mới, đây thường là sản phẩm đầu tiên gặp sau Spot, và cũng là nơi dễ hiểu sai nhất — vì giao diện trông rất giống gửi tiết kiệm ngân hàng, trong khi bản chất khác hẳn.
Bài viết này giải thích cơ chế, không khuyến nghị bạn có nên dùng hay không.
Lãi của bạn đến từ đâu
Đây là câu hỏi đầu tiên cần trả lời với bất kỳ sản phẩm sinh lời nào. Nếu không biết tiền lãi từ đâu ra, bạn không có cách nào đánh giá rủi ro.
Với Simple Earn, tài sản bạn gửi được đưa vào các hoạt động sinh lợi của nền tảng — chủ yếu là cho người dùng khác vay để giao dịch ký quỹ, và một số hoạt động khác tuỳ loại tài sản. Người vay trả lãi, nền tảng giữ một phần và trả phần còn lại cho bạn.
Suy ra hai điều quan trọng:
- Lãi cao khi nhu cầu vay cao. Đó là lý do lãi suất biến động chứ không cố định như ngân hàng.
- Bạn đang chịu rủi ro đối tác. Tài sản không nằm yên trong tài khoản bạn mà đang được sử dụng.
Flexible và Locked khác nhau thế nào
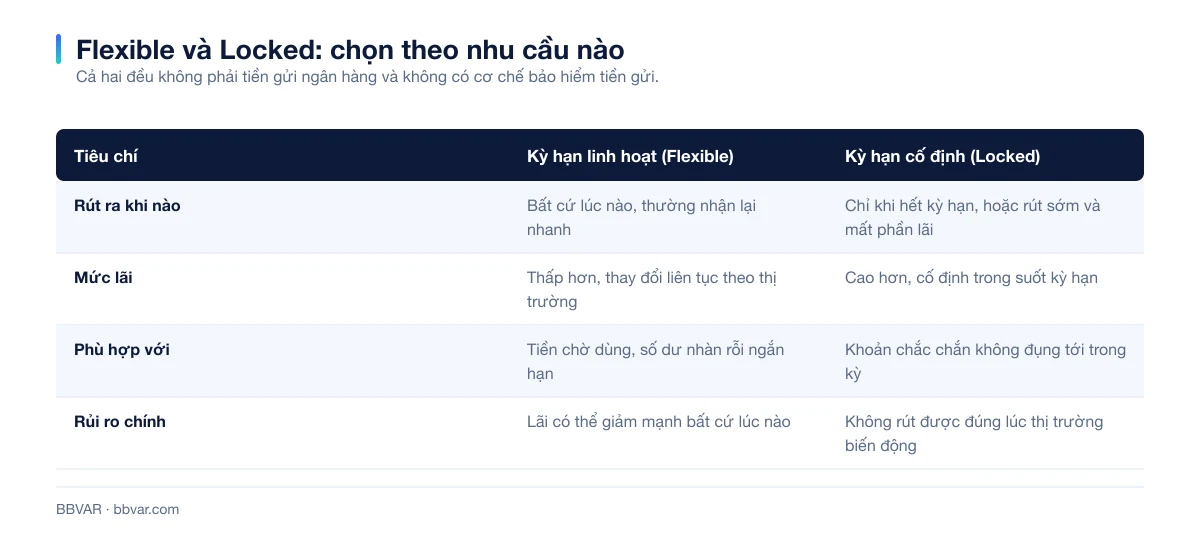
Điểm cần nhớ khi đọc bảng trên: mức lãi cao hơn của Locked là phần bù cho việc bạn mất quyền rút. Đó không phải "ưu đãi", mà là giá của sự cam kết.
Với người mới, kỳ hạn linh hoạt gần như luôn là lựa chọn hợp lý hơn, kể cả khi lãi thấp hơn — vì bạn chưa biết mình sẽ cần tiền lúc nào.
Cách đọc lãi suất cho đúng
APR không phải lợi nhuận đảm bảo. Con số hiển thị là mức lãi tính theo năm dựa trên điều kiện tại thời điểm đó. Với kỳ hạn linh hoạt, nó có thể thay đổi hằng ngày, thậm chí trong ngày.
Lãi thường được tính theo từng chu kỳ ngắn. Gửi một ngày rồi rút không cho bạn lãi cả năm — bạn nhận phần tương ứng với thời gian thực tế.
Lãi suất bậc thang. Một số sản phẩm trả mức cao chỉ cho phần số dư nằm dưới một ngưỡng nhất định. Phần vượt ngưỡng hưởng mức thấp hơn nhiều. Đây là chi tiết dễ bỏ sót nhất khi thấy con số hấp dẫn.
Lãi trả bằng chính tài sản đó. Gửi USDT nhận lãi USDT. Nếu bạn gửi một tài sản biến động giá, phần lãi vài phần trăm không bù lại nổi mức giảm giá của chính tài sản đó.
Ba rủi ro không hiển thị trên màn hình
Đây không phải tiền gửi ngân hàng. Không có bảo hiểm tiền gửi, không có cam kết hoàn trả từ bên thứ ba. Nếu nền tảng gặp vấn đề nghiêm trọng, tài sản trong Simple Earn cũng nằm trong phạm vi ảnh hưởng — xem thêm Proof of Reserves.
Rút không phải lúc nào cũng tức thì. Kỳ hạn linh hoạt thường nhanh, nhưng trong điều kiện thị trường căng thẳng, thời gian xử lý có thể dài hơn bình thường — và đó thường đúng lúc bạn cần rút nhất.
Tài sản bị khoá không tham gia thị trường được. Với Locked, nếu giá biến động mạnh trong kỳ hạn, bạn chỉ có thể đứng nhìn.
Nếu bạn quyết định thử
Vài nguyên tắc thực tế:
- Bắt đầu bằng kỳ hạn linh hoạt với một khoản nhỏ, để hiểu cơ chế nhận lãi và rút ra.
- Chỉ gửi phần tài sản bạn thực sự không dùng tới, không gửi tiền đang chờ giao dịch.
- Đừng để lãi suất quyết định bạn nắm giữ tài sản gì. Mua một đồng biến động mạnh chỉ vì nó có lãi cao là đảo ngược thứ tự ưu tiên.
- Cảnh giác với mức lãi bất thường. Trong crypto, lãi suất cao bất thường luôn đi kèm rủi ro cao tương ứng — và với các nền tảng ngoài sàn lớn, đó thường là dấu hiệu của mô hình lừa đảo.
Câu hỏi thường gặp
Gửi Simple Earn có mất phí không? Bản thân việc gửi và nhận lãi thường không thu phí riêng. Chi phí thực tế nằm ở phần chênh giữa lãi người vay trả và lãi bạn nhận, và ở việc rút sớm khỏi kỳ hạn cố định.
Tài sản trong Simple Earn có tính vào Proof of Reserves không? Cách ghi nhận tuỳ theo từng loại sản phẩm và từng đợt công bố dữ liệu. Đừng mặc định, hãy kiểm tra ngay trong phần dữ liệu dự trữ của tài khoản.
Có nên gửi toàn bộ USDT vào Simple Earn không? Giữ lại phần đủ dùng cho giao dịch trong tài khoản thường. Việc phải rút ra rồi chờ mới giao dịch được là bất tiện thật, không chỉ lý thuyết.
Lãi có bị tính thuế không? Đây là khoản thu nhập phát sinh, nên hãy ghi chép đầy đủ để có cơ sở kê khai khi cần — xem chuẩn bị hồ sơ thuế crypto.
Đọc tiếp trên BBVAR
- Ví Funding và Spot khác nhau thế nào? — hiểu tài sản đang nằm ở đâu
- Proof of Reserves Binance là gì? — đánh giá rủi ro lưu ký
- 7 hình thức lừa đảo crypto phổ biến — nhận diện sản phẩm lãi cao giả mạo
Nội dung mang tính giáo dục, không phải lời khuyên đầu tư. Giao diện, tính năng và quy định có thể thay đổi — hãy đối chiếu với nguồn chính thức trước khi hành động.