An toàn & Lừa đảo
Binance P2P chuyển khoản khác tên: Có nên nhận hoặc giải phóng USDT?
Giải thích rủi ro thanh toán bên thứ ba trong P2P, cách xử lý khi tên người chuyển không khớp KYC và khi nào mở khiếu nại.
Trong giao dịch P2P, tài khoản thanh toán thường phải chính chủ và phù hợp tên KYC. Khi tiền đến từ người khác tên, bạn không nên coi “đã thấy tiền” là đủ để giải phóng USDT. Đây có thể là thanh toán hộ vô hại, nhưng cũng có thể liên quan tài khoản bị chiếm, tiền gian lận hoặc giao dịch tam giác.
Vì sao khác tên nguy hiểm?
Kịch bản tam giác: kẻ gian bán một món hàng giả cho nạn nhân, đưa tài khoản ngân hàng của bạn để nạn nhân chuyển tiền, sau đó yêu cầu bạn giải phóng USDT. Bạn nhận được tiền thật nhưng nguồn tiền là người bị hại; tài khoản ngân hàng có thể bị tra soát hoặc phong tỏa sau đó.
Nếu bạn là người bán USDT
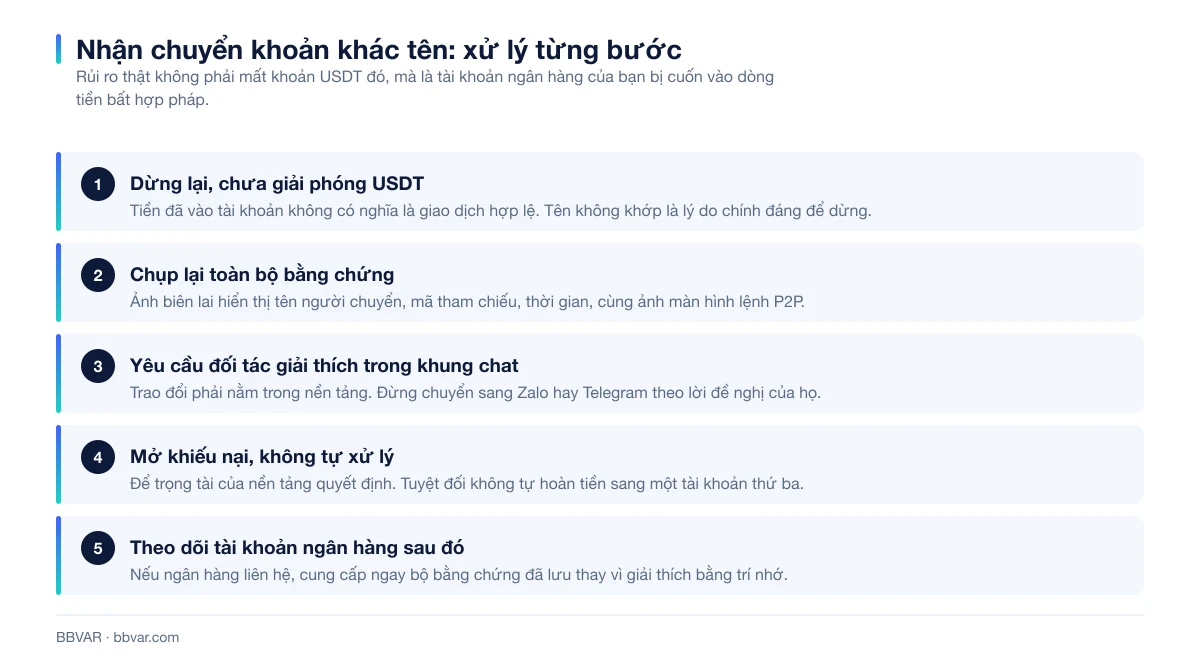
- Không giải phóng ngay.
- Chụp/lưu chi tiết giao dịch và tên người chuyển.
- Ghi rõ trong chat lệnh rằng tên không khớp.
- Không chuyển hoàn sang một tài khoản khác do đối tác cung cấp.
- Mở Appeal để nền tảng hướng dẫn theo quy trình.
Tự hoàn tiền có thể tạo thêm một giao dịch khó chứng minh và chuyển tiền tới bên thứ tư.
Nếu bạn là người mua USDT
- Chỉ dùng tài khoản ngân hàng đứng tên mình.
- Không nhờ người thân/chủ doanh nghiệp chuyển hộ nếu điều khoản không cho phép.
- Không dùng tài khoản nhận tiền từ người lạ để “xoay vòng”.
- Nếu đã lỡ chuyển khác tên, báo ngay trong chat và làm theo Appeal; không ép người bán giải phóng.
Phân biệt các tình huống
| Tình huống | Hành động an toàn hơn |
|---|---|
| Tên khớp, tiền ghi có | Tiếp tục kiểm tra số tiền/trạng thái |
| Tên khác, đối tác giải thích | Vẫn giữ lệnh và Appeal |
| Đối tác đòi hoàn sang tài khoản mới | Không chuyển; yêu cầu xử lý chính thức |
| Chỉ có ảnh chuyển khoản | Chưa coi là đã nhận tiền |
| Tiền ở trạng thái chờ | Không giải phóng |
Bằng chứng cần lưu
Mã lệnh, chat, tên hiển thị trong thông tin thanh toán, chi tiết giao dịch ngân hàng, thời gian và số tiền. Che số dư hoặc giao dịch không liên quan khi gửi hỗ trợ, nhưng giữ bản gốc cho cơ quan có thẩm quyền nếu cần.
Sau giao dịch có dấu hiệu bất thường
Nếu ngân hàng liên hệ hoặc tài khoản bị hạn chế, không xóa chat. Chuẩn bị mã lệnh, biên lai và timeline; liên hệ ngân hàng, Binance qua kênh chính thức và cơ quan chức năng khi được yêu cầu.
Kết luận
Tên không khớp là tín hiệu phải dừng, không phải chi tiết có thể bỏ qua. Không giải phóng, không tự hoàn sang tài khoản khác, giữ bằng chứng và Appeal là quy trình an toàn hơn.
Đọc thêm cách khiếu nại P2P và quy tắc rút VND P2P.
Vì sao đây là rủi ro pháp lý, không chỉ rủi ro mất tiền
Nhiều người nghĩ tình huống xấu nhất là bị lừa mất số USDT đang bán. Thực tế, hậu quả nặng hơn thường đến từ phía ngân hàng.
Khi khoản tiền bạn nhận đến từ một tài khoản đang liên quan tới vụ việc lừa đảo, nạn nhân gốc sẽ trình báo và yêu cầu tra soát. Dòng tiền được lần theo, và tài khoản của bạn xuất hiện ở mắt xích tiếp theo. Kết quả có thể là tài khoản bị tạm dừng giao dịch trong lúc xác minh, kèm yêu cầu giải trình.
Điều quan trọng: bạn không cần làm gì sai để rơi vào tình huống này. Chỉ cần nhận một khoản tiền từ tài khoản có vấn đề là đủ. Đó là lý do việc kiểm tra tên người chuyển đáng làm dù nó chỉ mất vài giây.
Bộ hồ sơ nên lưu cho mọi giao dịch P2P
Tạo thói quen lưu ngay sau mỗi lệnh, không đợi tới lúc cần:
- Ảnh chụp màn hình chi tiết lệnh P2P: mã lệnh, thời gian, số lượng, đơn giá, tên đối tác.
- Biên lai chuyển khoản có mã tham chiếu ngân hàng.
- Ảnh toàn bộ khung chat trong nền tảng.
- Định kỳ tải lịch sử giao dịch từ tài khoản sàn và lưu lại.
Bộ hồ sơ này là thứ giúp bạn giải trình trong vài phút thay vì vài ngày. Hướng dẫn đầy đủ ở bài chứng minh nguồn tiền crypto.
Giảm rủi ro ngay từ khâu chọn đối tác
- Ưu tiên thương nhân có số lệnh lớn và tỷ lệ hoàn thành cao, kể cả khi giá nhỉnh hơn một chút. Khoản chênh nhỏ rẻ hơn nhiều so với một tài khoản ngân hàng bị treo.
- Đọc kỹ điều khoản quảng cáo trước khi khớp lệnh, đặc biệt các yêu cầu về tài khoản thanh toán.
- Tách riêng một tài khoản ngân hàng cho giao dịch P2P nếu bạn giao dịch thường xuyên, để tài khoản nhận lương và chi tiêu chính không bị ảnh hưởng.
- Tránh giao dịch số tiền lớn với đối tác mới. Chia nhỏ ra vài lần với người đã giao dịch tốt trước đó.
Câu hỏi thường gặp
Người mua nói dùng tài khoản của vợ hoặc chồng, có chấp nhận được không? Về mặt quy tắc nền tảng, tài khoản thanh toán phải khớp tên người đã KYC. Lý do nghe hợp lý đến đâu cũng không thay đổi việc bạn không có cách nào xác minh nó. Cách an toàn là yêu cầu chuyển đúng tên, hoặc mở khiếu nại để trọng tài xử lý.
Tôi đã lỡ giải phóng USDT rồi thì sao? Lưu ngay toàn bộ bằng chứng và theo dõi tài khoản ngân hàng. Nếu ngân hàng liên hệ, hợp tác và cung cấp hồ sơ đầy đủ. Việc chủ động giải trình với hồ sơ rõ ràng luôn tốt hơn là chờ tới lúc bị động.
Có nên tự chuyển trả lại tiền cho người lạ không? Không. Việc hoàn tiền sang một tài khoản khác với tài khoản đã chuyển đến chính là mắt xích mà kẻ lừa đảo cần. Hãy để nền tảng xử lý qua khiếu nại.
Đọc tiếp trên BBVAR
- Cách khiếu nại Binance P2P — quy trình và bằng chứng
- Chứng minh nguồn tiền crypto với ngân hàng — chuẩn bị trước khi bị hỏi
- Cách rút tiền Binance về ngân hàng qua P2P — quy trình bán USDT an toàn
Nội dung mang tính phòng ngừa, không phải tư vấn pháp lý hoặc ngân hàng. Xin lưu ý thêm: tại Việt Nam, tiền mã hóa hiện không được công nhận là phương tiện thanh toán hợp pháp; mọi rủi ro giao dịch do bạn tự gánh chịu và cần theo quy định mới nhất của Ngân hàng Nhà nước cùng các cơ quan hữu quan.