An toàn & Lừa đảo
Ngân hàng yêu cầu chứng minh nguồn tiền crypto? Cách dùng lịch sử Binance để tự bảo vệ
Vừa bán USDT qua P2P thì ngân hàng gọi điện hỏi nguồn tiền, thậm chí tạm dừng giao dịch tài khoản? Đừng hoảng. Bài viết hướng dẫn 6 loại bằng chứng cần lưu sẵn từ Binance, cách trả lời ngân hàng, quy trình khiếu nại khi tài khoản bị phong tỏa và danh sách phòng ngừa để chuyện này không lặp lại.
Nếu một ngày ngân hàng gọi điện hỏi "khoản tiền vừa nhận là tiền gì", bạn cần có khả năng đưa ra trong vòng 10 phút những thứ sau: chi tiết lệnh P2P trên Binance (mã lệnh, tên đối tác, số tiền, thời gian), file lịch sử giao dịch xuất từ Binance, bằng chứng bạn đã mua số coin đó bằng tiền hợp pháp, đoạn chat với người mua, sao kê ngân hàng thể hiện khoản tiền vào, và — nếu coin của bạn từng đi qua ví cá nhân — mã giao dịch TXID trên blockchain. Ai chuẩn bị sẵn những thứ này thì một cuộc gọi từ ngân hàng chỉ là thủ tục vài phút. Ai không chuẩn bị thì có thể đối mặt với việc tài khoản bị tạm dừng giao dịch nhiều ngày, thậm chí nhiều tuần.
Bài viết này giải thích vì sao chuyện đó xảy ra, liệt kê đầy đủ 6 loại bằng chứng cần lưu, hướng dẫn cách ứng xử khi ngân hàng liên hệ, và đưa ra danh sách phòng ngừa để bạn giảm tối đa xác suất bị "hỏi thăm".
Vì sao ngân hàng lại hỏi nguồn tiền của bạn?
Trước hết cần hiểu: ngân hàng không "ghét" crypto một cách cá nhân. Họ đang thực hiện nghĩa vụ phòng chống rửa tiền (AML) theo quy định. Việt Nam đến năm 2026 đã có khung pháp lý cho tài sản số, và song song với đó, các ngân hàng vẫn phải tuân thủ quy trình kiểm soát phòng chống rửa tiền đối với các giao dịch có dấu hiệu bất thường. Chi tiết quy định cụ thể bạn nên tra cứu văn bản chính thức hoặc hỏi ngân hàng của mình — bài này chỉ nói về cơ chế chung.
Có hai tình huống phổ biến khiến bạn bị hỏi:
Thứ nhất, hệ thống kiểm soát rủi ro tự động của ngân hàng đánh dấu giao dịch. Tài khoản của bạn bỗng nhận nhiều khoản tiền từ nhiều người lạ khác nhau, số tiền lẻ bất thường, tần suất dày — đây chính là hình mẫu giao dịch của người bán P2P, nhưng đáng tiếc cũng trùng với hình mẫu của một số hoạt động phi pháp. Hệ thống không phân biệt được, nên nó đẩy hồ sơ cho nhân viên tuân thủ xem xét, và nhân viên sẽ gọi cho bạn.
Thứ hai — nghiêm trọng hơn — tiền của người mua có vấn đề. Bạn bán USDT cho một người, người đó chuyển khoản cho bạn bằng tiền có nguồn gốc từ lừa đảo hoặc cờ bạc. Khi nạn nhân trình báo, cơ quan chức năng lần theo dòng tiền và tài khoản của bạn nằm trong chuỗi đó. Trường hợp này ngân hàng có thể tạm dừng giao dịch tài khoản theo yêu cầu của cơ quan có thẩm quyền, và bạn buộc phải chứng minh mình là người bán tài sản ngay tình, không liên quan đến hành vi phạm tội phía thượng nguồn.
Ở cả hai tình huống, thứ cứu bạn đều giống nhau: bằng chứng cho thấy mỗi khoản tiền vào tài khoản đều tương ứng với một lệnh bán tài sản số minh bạch trên sàn có KYC. Đây chính là lợi thế lớn nhất của việc giao dịch qua Binance P2P thay vì mua bán "chợ đen" ngoài luồng: mọi thứ đều có dấu vết.
6 loại bằng chứng cần lưu — và cách lấy từng loại
Nguyên tắc vàng: lưu ngay khi giao dịch xong, đừng đợi đến lúc bị hỏi. Dưới đây là bảng tổng hợp, phía dưới là hướng dẫn chi tiết từng loại.
| # | Loại bằng chứng | Chứng minh điều gì | Lấy ở đâu |
|---|---|---|---|
| 1 | Chi tiết lệnh P2P | Khoản tiền vào là tiền bán coin, có đối tác thực danh | Binance → mục lệnh P2P |
| 2 | File lịch sử giao dịch (CSV) | Toàn cảnh hoạt động tài khoản, có hệ thống | Binance → Wallet → Transaction History → Export |
| 3 | Bằng chứng giá vốn mua vào | Coin bạn bán vốn được mua bằng tiền hợp pháp | Lệnh mua P2P/Spot cũ trên Binance |
| 4 | Đoạn chat với người mua | Giao dịch thật, thiện chí, đúng quy trình | Khung chat trong lệnh P2P |
| 5 | Sao kê tiền vào ngân hàng | Khớp số tiền – thời gian – người chuyển với lệnh | App ngân hàng / quầy giao dịch |
| 6 | TXID trên blockchain | Lịch sử nắm giữ dài hạn, nạp/rút minh bạch | Lịch sử nạp – rút trên Binance + explorer |
1) Chi tiết lệnh P2P trên Binance. Mỗi lệnh P2P đều có trang chi tiết gồm: mã lệnh (order number), tên thực danh của đối tác (Binance hiển thị tên đã KYC), số lượng coin, số tiền VND, đơn giá và mốc thời gian từng bước. Ngay khi hoàn tất lệnh, hãy chụp màn hình toàn bộ trang này. Mã lệnh đặc biệt quan trọng: nếu sau này cần Binance xác nhận, mã lệnh là thứ đầu tiên bộ phận hỗ trợ hỏi đến.
2) File lịch sử giao dịch xuất từ Binance. Trên App hoặc bản web, vào khu vực Ví (Wallet), tìm Lịch sử giao dịch (Transaction History) và dùng chức năng Xuất (Export) để tải file CSV theo khoảng thời gian — đường dẫn cụ thể có thể thay đổi theo phiên bản App, bạn cứ tìm theo từ khóa "Export" trong phần lịch sử. Nên tạo thói quen xuất file mỗi quý một lần và lưu vào nơi an toàn (email cá nhân, ổ cứng, đám mây). Một file CSV do sàn sinh ra, cột mục rõ ràng, có sức thuyết phục hơn nhiều so với vài tấm ảnh chụp rời rạc.
3) Bằng chứng giá vốn — bạn đã mua coin đó như thế nào. Ngân hàng hoặc cơ quan chức năng có thể hỏi tiếp một câu hoàn toàn hợp lý: "Vậy số coin anh/chị bán ra từ đâu mà có?" Nếu bạn từng mua USDT bằng VND qua P2P, lệnh mua cũ chính là câu trả lời. Đừng chỉ lưu lệnh bán — hãy lưu cả lệnh mua. Chuỗi bằng chứng hoàn chỉnh trông như thế này: tiền lương/tiền tiết kiệm → lệnh mua USDT (có mã lệnh) → thời gian nắm giữ → lệnh bán USDT (có mã lệnh) → tiền vào tài khoản. Chuỗi này khép kín thì gần như không còn gì để nghi ngờ.
4) Đoạn chat với người mua. Khung chat trong lệnh P2P ghi lại việc hai bên xác nhận thanh toán, đối chiếu tên tài khoản, thông báo đã chuyển tiền. Đây là bằng chứng cho thấy bạn giao dịch cẩn trọng và thiện chí — đặc biệt giá trị nếu trong chat bạn từng yêu cầu người mua chuyển từ tài khoản chính chủ. Chụp màn hình đoạn chat ngay khi lệnh hoàn tất, vì bạn không nên phụ thuộc vào việc sau này còn mở lại được hay không.
5) Sao kê tiền vào từ phía ngân hàng. Ảnh chụp thông báo biến động số dư là tốt, nhưng sao kê chính thức (xuất từ app ngân hàng hoặc xin tại quầy, có xác nhận của ngân hàng) mới là bản "đối chiếu chéo" hoàn hảo với lệnh Binance: cùng số tiền, cùng thời điểm, cùng tên người chuyển. Khi ba yếu tố này khớp giữa hai nguồn độc lập (sàn và ngân hàng), lời giải trình của bạn gần như không thể bác bỏ.
6) TXID trên blockchain — dành cho người nắm giữ dài hạn. Nếu coin của bạn từng được rút về ví cá nhân rồi nạp lại sàn để bán, hãy lưu mã giao dịch (TXID) của các lần nạp/rút đó. TXID tra được công khai trên blockchain explorer, chứng minh đường đi của tài sản và thời gian bạn nắm giữ. Với người "hold" nhiều năm rồi mới bán, đây là mảnh ghép giải thích vì sao không có lệnh mua gần đây.
Khi ngân hàng liên hệ: quy trình ứng xử từng bước
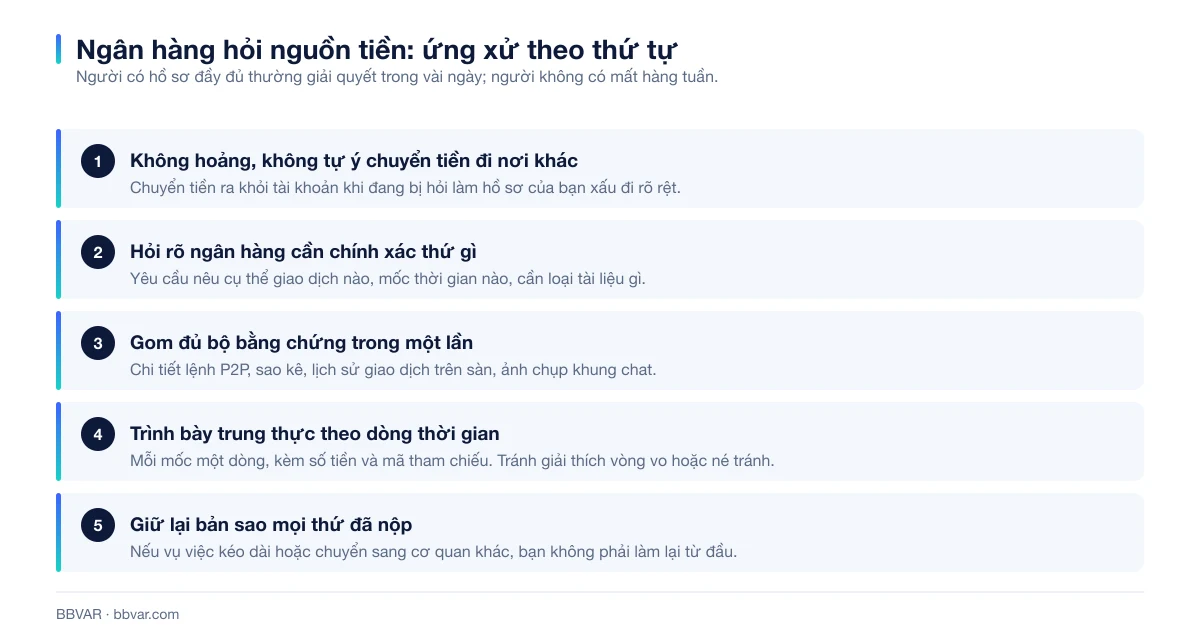
Bước 1 — Cuộc gọi đầu tiên: bình tĩnh và trung thực. Nguyên tắc số một: nói đúng sự thật. Bạn giao dịch tài sản số trên sàn quốc tế có xác minh danh tính, đây là hoạt động bạn có đầy đủ chứng từ. Một câu trả lời tham khảo:
"Khoản tiền này là tiền tôi bán tài sản số (USDT) qua nền tảng Binance, giao dịch có mã lệnh và thông tin đối tác đã xác minh danh tính. Tôi có thể cung cấp chi tiết lệnh, lịch sử giao dịch và sao kê đối chiếu nếu ngân hàng cần."
Điều tuyệt đối không làm: hoảng loạn nói dối (khai là "bạn bè trả nợ", "tiền bán hàng online") — vì khi ngân hàng đối chiếu và phát hiện lời khai không khớp dòng tiền, bạn từ người ngay tình biến thành người có dấu hiệu gian dối. Và tuyệt đối không xóa bất kỳ lịch sử, đoạn chat hay dữ liệu nào — xóa dữ liệu không làm giao dịch biến mất (ngân hàng và sàn đều còn bản ghi), chỉ làm bạn mất công cụ tự bảo vệ và trông đáng ngờ hơn.
Bước 2 — Cung cấp bằng chứng theo cặp "lệnh ↔ khoản tiền". Đừng gửi một đống ảnh lộn xộn. Hãy trình bày theo từng cặp đối ứng: lệnh P2P số X (mã lệnh, số tiền, thời gian, tên đối tác) tương ứng với khoản tiền vào ngày Y từ người chuyển Z trên sao kê. Mỗi khoản tiền một cặp. Cách trình bày này giúp nhân viên tuân thủ đóng hồ sơ nhanh, và tốc độ đóng hồ sơ chính là tốc độ tài khoản của bạn trở lại bình thường.
Bước 3 — Nếu tài khoản bị tạm dừng giao dịch: chuyển sang kênh văn bản. Gọi điện lên tổng đài liên tục ít khi giải quyết được việc. Thay vào đó: (1) đến chi nhánh hoặc liên hệ bộ phận tuân thủ/pháp chế của ngân hàng, hỏi rõ căn cứ tạm dừng (theo quy trình nội bộ của ngân hàng hay theo yêu cầu của cơ quan có thẩm quyền) và cần bổ sung hồ sơ gì; (2) nộp bộ bằng chứng bằng văn bản, giữ lại biên nhận hoặc email xác nhận đã nộp; (3) nếu việc phong tỏa xuất phát từ yêu cầu của cơ quan chức năng, hãy hợp tác cung cấp bằng chứng cho đúng cơ quan đó; (4) nếu vụ việc kéo dài, số tiền lớn, hoặc bạn bị coi là bên liên quan trong một vụ án, hãy tìm đến luật sư — chi phí tư vấn nhỏ hơn nhiều so với rủi ro tự xử lý sai cách.
Phòng bệnh hơn chữa bệnh: danh sách giảm rủi ro khi bán P2P
Toàn bộ phần trên là "chữa". Phần này là "phòng" — làm đúng từ đầu thì hầu hết người bán P2P không bao giờ phải nhận cuộc gọi nào.
- Chọn đối tác đã xác minh đầy đủ: ưu tiên thương nhân có huy hiệu xác minh, tỷ lệ hoàn thành cao, số lệnh lớn, tài khoản hoạt động lâu. Người mua "mới toanh, không lịch sử" trả giá cao là tín hiệu cảnh báo.
- Cảnh giác với giá thu mua cao bất thường: người cầm tiền bẩn sẵn sàng mua USDT giá cao hơn thị trường vài phần trăm vì mục tiêu của họ là "rửa" chứ không phải lời lỗ. Giá tốt bất thường = rủi ro bất thường.
- Không nhận tiền từ tài khoản khác tên: tên người chuyển khoản phải trùng với tên đã KYC của đối tác trên lệnh. Khác tên → không xác nhận, yêu cầu chuyển lại đúng tài khoản chính chủ; nếu tiền đã vào thì hoàn trả về đúng tài khoản đã chuyển và hủy lệnh theo quy trình khiếu nại của sàn, tuyệt đối không thả coin.
- Kiểm tra trước khi thả coin: tiền đã thực vào tài khoản (mở app ngân hàng xác nhận, không tin ảnh chụp "đã chuyển"), đúng số tiền, đúng tên, không có ghi chú chuyển khoản kỳ lạ (kiểu "trả nợ", "hàng hóa") — đủ cả mới bấm xác nhận thả coin.
- Chia nhỏ, đừng dồn cục: bán số lượng lớn thì chia thành nhiều lệnh với các đối tác uy tín khác nhau, giãn thời gian, thay vì nhận một khoản tiền khổng lồ từ một người lạ trong một buổi chiều.
- Tách tài khoản nếu giao dịch thường xuyên: dùng một tài khoản ngân hàng riêng cho hoạt động P2P, tách khỏi tài khoản nhận lương và chi tiêu gia đình, để nếu có sự cố thì sinh hoạt hằng ngày không bị tê liệt.
Làm rõ một hiểu lầm phổ biến về "T+1"
Nhiều người truyền tai rằng "Binance giữ tiền 24 giờ nên yên tâm". Cần nói cho chính xác: cơ chế hạn chế rút thường được nhắc đến (đại loại T+1) áp dụng cho coin bạn vừa mua qua P2P — sàn hạn chế chuyển số coin mới mua ra khỏi sàn trong một khoảng thời gian để chống rửa tiền. Nó không liên quan gì đến khoản tiền VND mà người mua vừa chuyển vào tài khoản ngân hàng của bạn; khoản tiền đó nằm trong hệ thống ngân hàng và ngoài tầm kiểm soát của sàn.
Tuy vậy, trong cộng đồng P2P Việt Nam có một thói quen được nhiều người bán kỳ cựu áp dụng: sau khi nhận tiền bán coin, tự để tiền "nằm im" trong tài khoản một thời gian ngắn trước khi chuyển tiếp hay chi tiêu lớn, xem như khoảng quan sát — nếu khoản tiền có vấn đề, nó thường bộc lộ sớm. Xin nhấn mạnh: đây là kinh nghiệm cộng đồng, không phải yêu cầu chính thức của Binance hay ngân hàng, và cũng không phải lá chắn pháp lý; nó chỉ đơn giản giúp bạn không rơi vào thế bị động khi sự cố xảy ra ngay sau giao dịch.
Câu hỏi thường gặp
Ngân hàng có quyền phong tỏa tài khoản của tôi không? Ngân hàng có thể tạm dừng giao dịch hoặc phong tỏa tài khoản trong những trường hợp pháp luật và hợp đồng mở tài khoản cho phép — điển hình là khi có yêu cầu của cơ quan có thẩm quyền hoặc khi giao dịch có dấu hiệu vi phạm quy định phòng chống rửa tiền. Bạn có quyền hỏi rõ căn cứ, cung cấp bằng chứng giải trình và khiếu nại theo quy trình. Căn cứ pháp lý cụ thể vui lòng đối chiếu văn bản chính thức hoặc hỏi trực tiếp ngân hàng, luật sư.
Bán coin có lời thì có phải nộp thuế không? Việt Nam đã có khung pháp lý cho tài sản số, và nghĩa vụ thuế đối với giao dịch tài sản số là vấn đề đang được quy định cụ thể dần. Bài viết này không phải tư vấn thuế — nếu bạn giao dịch với giá trị đáng kể, hãy làm việc với chuyên viên tư vấn thuế để xác định nghĩa vụ của mình theo quy định hiện hành. Việc chủ động minh bạch về thuế cũng chính là một tầng bảo vệ khi bị hỏi về nguồn tiền.
Tôi lỡ xóa lịch sử chat/ảnh chụp rồi, giờ làm sao? Chưa mất hết. Dữ liệu gốc vẫn nằm trên hệ thống: bạn có thể xuất lại lịch sử giao dịch từ Binance, mở lại chi tiết các lệnh P2P cũ (trong giới hạn thời gian sàn còn hiển thị), và liên hệ bộ phận hỗ trợ Binance kèm mã lệnh để xin xác nhận giao dịch; phía ngân hàng luôn xuất lại được sao kê. Bài học rút ra: từ nay hãy xuất CSV định kỳ và chụp màn hình ngay khi hoàn tất mỗi lệnh — bằng chứng rẻ nhất là bằng chứng lưu trước khi cần.
Miễn trừ trách nhiệm
Bài viết mang tính chia sẻ kinh nghiệm và giáo dục, không cấu thành tư vấn pháp lý, thuế hay đầu tư. Quy định về tài sản số và phòng chống rửa tiền tại Việt Nam có thể thay đổi; mọi nội dung liên quan đến pháp luật xin lấy văn bản chính thức của cơ quan nhà nước làm chuẩn, và tham vấn luật sư cho tình huống cụ thể của bạn. Tên gọi tính năng, đường dẫn trong ứng dụng Binance lấy theo phiên bản App thực tế của bạn. Thông tin được kiểm tra tại thời điểm 07/2026.
Đọc tiếp trên BBVAR
- Cách rút tiền Binance về ngân hàng qua P2P an toàn — quy trình giảm rủi ro ngay từ khâu bán
- Binance P2P chuyển khoản khác tên — nguyên nhân phổ biến nhất khiến tài khoản bị rà soát
- Cách khiếu nại Binance P2P — khi tranh chấp phát sinh trên nền tảng
- Crypto có hợp pháp ở Việt Nam không? — khung pháp lý và nghĩa vụ hồ sơ